Pobreza INDEC: el jueves salen los números que tu bolsillo ya sabe de memoria
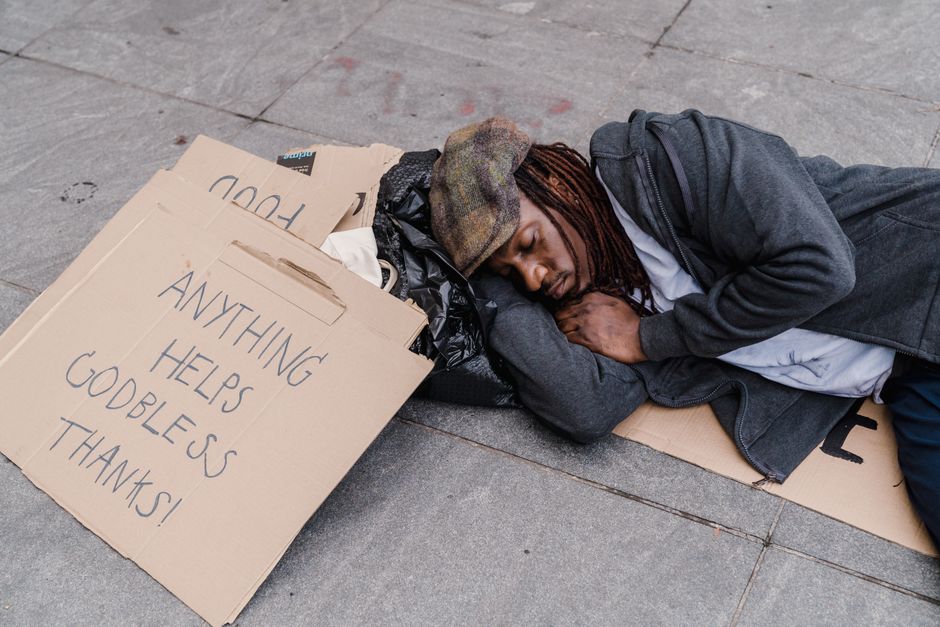
El Beto me escribió el lunes pasado, a la mañana, con una sola línea: “Gustavo, ¿vos entendés cómo puede ser que la economía esté ‘estable’ y yo llegue justo igual?”. No le contesté enseguida. Me quedé pensando con el mate en la mano, porque la pregunta del Beto es la misma que me hacen en el laburo, en el grupo de WhatsApp del edificio y en la cola del banco. Y este jueves, 24 de septiembre, el INDEC va a publicar el dato de pobreza del primer semestre de 2026. Ahí vamos a tener, en un número oficial, algo que el bolsillo del Beto ya sabe de memoria.
Mirá, te lo digo de entrada y sin vueltas: yo no soy economista. Mi autoridad son veinte años llevando la economía de mi casa al peso y ayudando a vecinos a salir de deudas con una planilla. Pero hay cosas que no necesitás un diploma para verlas. Y una de esas cosas es que la estabilidad de los precios, cuando no viene acompañada de ingresos que la sigan, no te cambia la vida. Te cambia el ritmo de la caída, nada más.
Qué dice el INDEC y qué dicen los números que ya conocemos
Según el INDEC, vía MSN (la nota que salió estos días), el organismo publica este jueves 24 de septiembre el dato oficial de pobreza e indigencia del primer semestre de 2026. El dato que tenemos para comparar es el de la segunda mitad de 2025, cuando la pobreza había bajado al 28,2%. Las estimaciones privadas que cita la nota anticipan un cambio de tendencia. Ojo con esto: el número oficial todavía no está. Lo que hay son proyecciones. Yo no te voy a vender una proyección como si fuera un hecho.
Lo que sí es un hecho es la distancia que la propia nota expone: la brecha entre la estabilidad y los ingresos. Traducido a la cocina: podés tener inflación más baja, podés tener dólar más quieto, y aun así la pobreza subir, si el salario no acompaña. Porque la pobreza no se mide con la inflación. Se mide con la canasta. Y la canasta no baja cuando la inflación baja: se queda donde está, o sube más despacio. Eso es lo que muchos no terminan de entender.
Perón lo dijo de una manera que a mí me quedó grabada: la economía la controla el Estado o la controlan los consorcios. Y agregaba que solo hay una clase de hombres: los que trabajan. Cuando el que trabaja no tiene poder de compra, no hay mercado interno. Y sin mercado interno, no hay país que arranque. Eso no es una opinión mía nomás: es la doctrina que me formó, y la digo como lo que es, mi mirada, no como dato del INDEC.
El error que cometemos todos cuando sale el dato de pobreza
Te lo digo porque lo vi mil veces. Sale el número, y la gente hace una de dos cosas: o se angustia y no hace nada, o lo usa para pelear en Twitter. Las dos son formas de no hacer nada.
El dato de pobreza no es para vos. Es un promedio. Es una foto de un país de 46 millones de personas. Vos no sos un promedio. Vos sos una casa con números concretos: lo que entra, lo que sale, lo que debés. Y sobre eso sí podés hacer algo, esta semana, sin esperar que cambie el país.
Cuando yo estaba endeudado con tres tarjetas y un descubierto, hace casi veinte años, me pasaba algo parecido. Miraba las noticias, miraba los números de la economía, y me quedaba paralizado. Un día me senté en la cocina con un cuaderno Gloria y anoté todo lo que debía y todo lo que entraba. Me dio vergüenza y me dio alivio. Por primera vez lo veía claro, en una hoja. De ahí salió mi primera planilla. Tardé dos años en salir, centavo a centavo. Pero salí. Y no salí porque mejoró el país. Salí porque ordené mi casa.
Qué mirar del dato del jueves (y qué no)
Cuando salga el número, no te quedes con el titular. Fijate en tres cosas:
Primero, la indigencia. La pobreza te dice cuánta gente no cubre la canasta básica total. La indigencia te dice cuánta gente no cubre ni la canasta alimentaria. Ese segundo número es el que más duele, y es el que menos se comenta.
Segundo, la comparación con el semestre anterior. No con el año pasado, con el semestre anterior. Ahí ves la tendencia, no el ruido.
Tercero, la brecha entre el dato y tu realidad. Si el número te parece mejor de lo que vivís, no estás loco. Es que el promedio esconde. Y si te parece peor, tampoco estás loco. Cada casa es un mundo.
Y después, lo más importante: cerrá el diario y abrí tu planilla.
El método que sí depende de vos: ordenarte en 4 pasos
Esto es lo que hago yo, y lo que le armé al Beto en una servilleta del bar. No te prometo riquezas. Te prometo orden, que es lo que de verdad te cambia la cabeza.
Paso 1: separá antes de gastar. Primero lo fijo (alquiler, luz, gas, colegio), después el guardado, después lo de gustos. Nunca al revés. Si gastás primero y guardás lo que sobra, no guardás nunca. Ahorrar no es guardar lo que sobra, es decidir primero.
Paso 2: armá el fondo de emergencia antes de cualquier otra cosa. Tres a seis meses de gastos, en algo que puedas tocar rápido. No en un plazo fijo a un año, no en algo que no entendés. En algo líquido. Esto va antes que cualquier inversión. Aburrido, lo sé. Por eso funciona.
Paso 3: revisá tus deudas una por una. La deuda mala es la que no podés explicar. Si no sabés por qué debés lo que debés, ahí está el problema. Anotá cada deuda, su tasa, su vencimiento. Vas a ver que muchas veces el problema no es la matemática, es que nunca lo miraste de frente.
Paso 4: ninguna compra grande se decide el mismo día. La dormís. Si al otro día seguís queriéndola y entra en la planilla, la comprás. Si no, no. Esto me salvó de compras que hoy no me acuerdo ni qué eran.
Si querés profundizar en cómo traducir los números del INDEC a tu presupuesto, te dejo dos notas que escribí sobre esto: Pobreza INDEC 32,3%: el número que tu bolsillo ya sabía y qué hacés el lunes, y Canasta básica INDEC: $1.564.716 para no ser pobre y cómo ordenarte. Ahí está el paso a paso completo.
La parte que no me cierra
Te voy a decir algo que me tiene caliente desde hace rato. Se habla de “estabilidad” como si fuera un logro en sí mismo. Y la estabilidad, sola, no es un logro. Es una condición. El logro es que esa estabilidad llegue a la mesa. Que el que trabaja pueda comprar. Que la jubilada del tercero no tenga que elegir entre la luz y la comida.
Eva Perón lo dijo de una forma que no me olvido: donde existe una necesidad, nace un derecho. Y una necesidad no deja de ser derecho porque el promedio mejore. Si el promedio mejora pero Susana, la del tercero, sigue sin llegar a fin de mes, entonces el promedio está mintiendo. O mejor dicho: el promedio está escondiendo.
Yo no le echo la culpa a la gente que no llega. Susana no gasta mal. Le faltaba ver los números, nada más. Ordenarse no es de ricos. Y eso es lo que quiero que te quede claro: el dato del jueves es del país, pero tu planilla es tuya.
Qué hacer el lunes, con el número ya publicado
El jueves sale el dato. El lunes, vos hacés esto:
Agarrás un papel, un cuaderno, una planilla de Google Sheets, lo que tengas. Anotás todo lo que entra en tu casa este mes. Después anotás todo lo que sale. Después anotás lo que debés. Sin juzgarte. Solo mirando. Eso es el paso uno, y es el que más cuesta, porque da vergüenza. A mí me dio vergüenza. Y después me dio alivio.
No esperes a que el país cambie para ordenar tu casa. El país cambia cuando las casas están ordenadas. Suena a frase de almohada, pero es lo que vi toda mi vida.
Preguntas que me hacen siempre
¿Qué va a decir el INDEC este jueves?
El INDEC publica el dato oficial de pobreza e indigencia del primer semestre de 2026. Las estimaciones privadas anticipan un cambio respecto de la segunda mitad de 2025, cuando la pobreza había bajado al 28,2%. El número oficial todavía no está: hasta que salga, todo lo demás son proyecciones.
¿Por qué puede subir la pobreza si la inflación bajó?
Porque la pobreza no se mide con la inflación, se mide con la canasta. Si los precios suben más despacio pero los salarios no acompañan, la canasta se vuelve igual de inalcanzable. La estabilidad de precios ayuda, pero sola no alcanza si el ingreso no sigue.
¿Qué diferencia hay entre pobreza e indigencia?
La pobreza mide a quien no cubre la canasta básica total (alimentos más otros gastos). La indigencia mide a quien no cubre ni la canasta alimentaria. La indigencia es el número más duro y el que menos se comenta.
¿Sirve de algo que yo ordene mis finanzas si el país está mal?
Sirve, y mucho. No te va a resolver el país, pero te va a resolver tu casa. Y una casa ordenada aguanta mejor los golpes. Yo salí de tres tarjetas y un descubierto sin que mejorara el contexto. Ordenándome, centavo a centavo.
¿Por dónde empiezo si nunca llevé una planilla?
Por lo más simple: un cuaderno y un lápiz. Anotá lo que entra y lo que sale este mes. No busques la app perfecta ni la planilla ideal. El método es el mismo que usaba mi vieja con sobres de papel madera: separar antes de gastar. La herramienta viene después.
¿Cuánto tiene que ser mi fondo de emergencia?
Entre tres y seis meses de gastos, en algo que puedas tocar rápido. Eso va antes que cualquier inversión. No importa el monto exacto: importa que exista y que sea líquido.
Tu desafío de 30 días
Te propongo algo concreto. Durante los próximos 30 días, anotá todos los días lo que gastás. Todo. Hasta el café. Guardá los tickets en una latita, como hago yo con la de dulce de membrillo. A fin de mes, cargalos y mirá el total. No para castigarte: para ver. Vas a descubrir cosas que no sabías de vos mismo. Y el mes que viene, con esa información, armás tu primera planilla en serio.
El jueves el INDEC te va a decir cómo está el país. El lunes, vos te decís cómo está tu casa. Empezá por ahí.
Esto es educación financiera para ordenarte, no asesoramiento personalizado; tus números y tu realidad los ves vos.

Ahorro y presupuesto. Salió de deudas con método y planilla. Educación financiera, no asesoramiento.
Más sobre Gustavo Pereda

Gustavo Pereda tiene 48 años y vive en Villa Crespo. No es economista ni contador: su escuela fueron tres tarjetas en rojo de las que salió a fuerza de planilla y método, peso por peso, en dos años. Hace veinte años ordena la economía de su casa —y la de medio barrio— con la idea que le enseñó su vieja, la Tota, con sobres de papel madera: "la plata se cuida sola si la mirás todos los días". Escribe sobre ahorro, presupuesto y salir de deudas sin vender humo: no promete riquezas, promete orden. Mira la economía desde el laburo y la producción, con los datos siempre por delante de la opinión. (Hace educación financiera, no asesoramiento personalizado; no es asesor matriculado. Columnista de FinanzasLatam, con asistencia de IA.)
Comunidad FinanzasLatam 📈
Sumate a nuestra comunidad en Telegram: tips de ahorro, estrategias de inversión y la motivación para mejorar tus finanzas. Gratis.
Unirme a FinanzasLatamBiblioteca Premium del Emprendedor
Recursos, plantillas y guías para multiplicar tu dinero. Todo lo que necesitás para tomar el control de tus finanzas.
Quiero acceder a la Biblioteca →