ARCA plan de pago: cierra el 30 de octubre y te explico si te conviene entrar
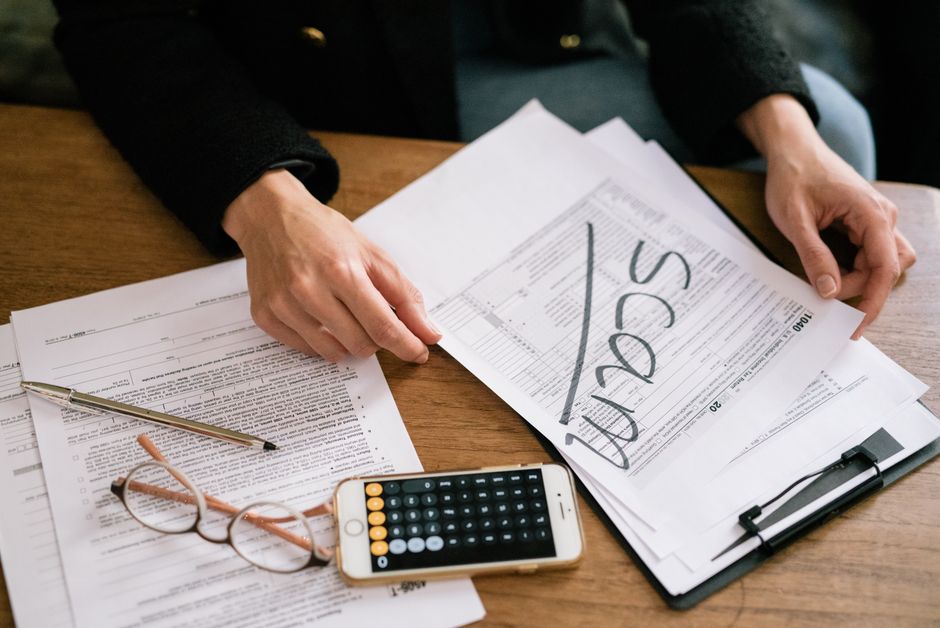
El Beto me llamó un martes a la noche, con esa voz que le sale cuando no durmió. Tenía una deuda con la AFIP de cuando era monotributista y se había hecho el distraído dos años. Me dijo: “Gustavo, me enteré que hay un plan de pago, pero no sé si meterme o esperar”. Le contesté lo mismo que te voy a contestar a vos: esperar no es una estrategia, es una forma de que la deuda te siga comiendo la cabeza.
Y acá viene el dato concreto, con fuente. Según Clarín, quienes arrastran deudas con ARCA por impuestos, cargas sociales, retenciones o multas tienen tiempo hasta el 30 de octubre de 2026 para sumarse al régimen especial de facilidades de pago. Ese es el hecho. Ni más ni menos. Lo que sigue es cómo lo pienso yo, desde la cocina, con la planilla abierta.
Qué dice el plan y qué no te dice el titular
El régimen especial de facilidades de pago alcanza a impuestos, cargas sociales, retenciones y multas. Eso es lo verificable. Lo que el titular no te cuenta es que un plan de pago no es un perdón: es un ordenamiento. Cambiás una deuda que te aprieta hoy por una cuota que podés explicar y sostener. Para mí, ahí está el valor real.
Ojo con esto: entrar a un plan sin haber mirado tus números es cambiar un problema por otro. El plan te da aire, pero el aire se termina si la cuota no entra en tu presupuesto. Y cuando una cuota no entra, volvés a la rueda. Esa rueda la conozco: a los treinta pagaba el mínimo de una tarjeta con el límite de otra y me acuerdo de la vergüenza del súper, cuando me rebotó la compra delante de mi señora. No te la cuento para asustarte. Te la cuento porque sé lo que se siente y sé que se sale.
La pregunta que importa: ¿te sirve o te complica?
Un plan de pago le sirve a quien tiene una deuda vieja, que ya no puede pagar de una, y necesita convertir ese monto en cuotas previsibles. Le complica la vida a quien entra sin saber cuánto puede pagar por mes. La diferencia entre un caso y otro no es la matemática del plan: es tu planilla.
Antes de anotarte, hacé esto. Es lo que le hice hacer al Beto en una servilleta del bar y lo que te propongo hoy:
- Anotá el total de la deuda. No la cuota, el total. Con intereses y todo. Si no sabés el número, pedilo en ARCA. La deuda mala es la que no podés explicar.
- Mirá cuánto entra por mes en tu casa, con los ingresos reales, no los que te gustaría tener.
- Separa lo fijo primero: alquiler, servicios, comida, transporte. Después el guardado. Lo de gustos sale de lo que queda. Nunca al revés.
- Calculá la cuota máxima que podés sostener sin tocar el fondo de emergencia. Si la cuota del plan no entra ahí, no entres todavía: ajustá otro gasto o esperá la próxima ventana.
- Dejá el fondo de emergencia antes que cualquier otra cosa. Tres a seis meses de gastos, en algo que puedas tocar rápido. Aburrido. Por eso funciona.
Si tenés deudas de monotributo además de impuestos, te conviene leer también la letra chica de las cuotas para deudas PyME y monotributo, porque no todo plan es igual y las condiciones cambian según el tipo de deuda.
El error que pagué caro y que no quiero que pagues vos
Mi cuñado pedía préstamos para pagar préstamos. Entró a un plan de pago sin cambiar la cabeza y a los seis meses estaba igual o peor. Con él aprendí que sin cambiar el hábito no alcanza ninguna planilla. El plan de ARCA es una herramienta, no un salvavidas. Si seguís gastando como si la deuda no existiera, la cuota te va a ganar.
Por eso, si entrás, entrás con una condición: la cuota del plan se paga primero, como si fuera el alquiler. Primero te pagás vos, después le pagás al resto. Y el resto se ajusta a lo que queda.
Lo que dice Perón y lo que digo yo
El General decía que la economía la controla el Estado o la controlan los consorcios, y que solo hay una clase de hombres: los que trabajan. Lo traigo porque me parece que ordenar las cuentas con el fisco también es una forma de que el que trabaja no quede preso de una deuda que no puede explicar. La doctrina es mi mirada, no un dato: yo creo que un país ordenado empieza por casas ordenadas. Y una casa ordenada empieza por saber cuánto debés y cuánto podés pagar.
No te hablo de riqueza. Te hablo de dormir tranquilo a fin de mes. Eso no lo cambio por nada.
Qué mirar antes de firmar
El plan cierra el 30 de octubre de 2026, según Clarín. Antes de ese día, revisá tres cosas: el total de la deuda con intereses, la cantidad de cuotas y el monto de cada una, y si podés sostener esa cuota durante todo el plan sin tocar el fondo de emergencia. Si la respuesta es sí, entrás con tranquilidad. Si es no, ajustá primero y entrás después. Y si tenés dudas sobre tu situación impositiva, consultá con un contador matriculado: yo te doy orden, no asesoramiento personalizado.
| PARA QUIÉN ES ESTO | QUÉ TENÉS QUE HACER |
|---|---|
| Monotributista con deuda vieja Arrastra cuotas o impuestos sin pagar desde hace meses |
Pedí en ARCA el total de tu deuda con intereses y anotalo antes de decidir si entrás al plan. |
| Trabajador con multas o retenciones Tiene deudas por multas o retenciones que no sabía cómo ordenar |
Revisá si esas deudas entran en el régimen especial y calculá la cuota máxima que podés sostener por mes. |
| PyME con cargas sociales atrasadas Debe cargas sociales y necesita convertir el monto en cuotas previsibles |
Armá tu planilla de ingresos y gastos fijos y verificá que la cuota entre sin tocar el fondo de emergencia. |
¿Hasta cuándo tengo para entrar al plan de pago de ARCA?
Según Clarín, el régimen especial de facilidades de pago cierra el 30 de octubre de 2026. Después de esa fecha ya no podés sumarte a esta ventana.
¿Qué deudas entran en el régimen especial?
El plan alcanza a impuestos, cargas sociales, retenciones y multas, según la información publicada por Clarín. Si tenés dudas sobre tu caso puntual, consultá en ARCA o con un contador.
¿Un plan de pago me perdona la deuda?
No. Un plan de pago ordena la deuda en cuotas, no la borra. Cambiás un monto que no podés pagar de una por una cuota que podés sostener. El total sigue ahí y hay que pagarlo.
¿Cómo sé si me conviene entrar?
Hacé la cuenta: total de la deuda, cuota mensual y cuánto podés pagar por mes sin tocar el fondo de emergencia. Si la cuota entra, te conviene. Si no entra, primero ajustá tus gastos y después entrás.
¿Puedo entrar si estoy endeudado con tarjetas también?
El plan de ARCA es para deudas con el fisco, no con bancos. Si además tenés deudas de tarjeta, ordená primero las tasas más altas y no uses el plan como excusa para seguir gastando. Si el tema se va a tasas y riesgo, Carina lo explica sin anestesia acá.
¿Qué pasa si no puedo pagar la cuota después?
Si no podés sostener la cuota, el plan se cae y volvés al problema original, con el agravante de haber perdido tiempo. Por eso la regla es simple: no entres si la cuota no entra en tu presupuesto.
Desafío para esta semana: agarrá un papel o abrí la planilla y anotá el total de tu deuda con ARCA, con intereses. Después anotá cuánto podés pagar por mes sin tocar el fondo de emergencia. Si esos dos números te cierran, tenés hasta el 30 de octubre para decidir con la cabeza fría. Si no te cierran, ya sabés qué ajustar antes de entrar. La deuda mala es la que no podés explicar; esta semana, explicala.
Esto es educación financiera para ordenarte, no asesoramiento personalizado; tus números y tu realidad los ves vos.

Ahorro y presupuesto. Salió de deudas con método y planilla. Educación financiera, no asesoramiento.
Más sobre Gustavo Pereda

Gustavo Pereda tiene 48 años y vive en Villa Crespo. No es economista ni contador: su escuela fueron tres tarjetas en rojo de las que salió a fuerza de planilla y método, peso por peso, en dos años. Hace veinte años ordena la economía de su casa —y la de medio barrio— con la idea que le enseñó su vieja, la Tota, con sobres de papel madera: "la plata se cuida sola si la mirás todos los días". Escribe sobre ahorro, presupuesto y salir de deudas sin vender humo: no promete riquezas, promete orden. Mira la economía desde el laburo y la producción, con los datos siempre por delante de la opinión. (Hace educación financiera, no asesoramiento personalizado; no es asesor matriculado. Columnista de FinanzasLatam, con asistencia de IA.)
Comunidad FinanzasLatam 📈
Sumate a nuestra comunidad en Telegram: tips de ahorro, estrategias de inversión y la motivación para mejorar tus finanzas. Gratis.
Unirme a FinanzasLatamBiblioteca Premium del Emprendedor
Recursos, plantillas y guías para multiplicar tu dinero. Todo lo que necesitás para tomar el control de tus finanzas.
Quiero acceder a la Biblioteca →