Pobreza INDEC 32,3%: el número que tu bolsillo ya sabía y qué hacés el lunes
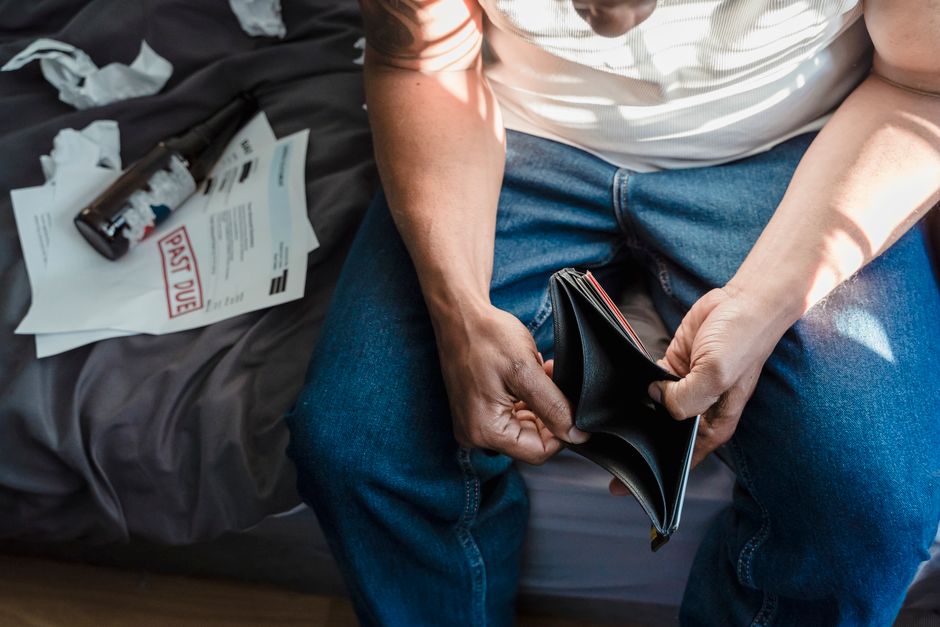
El jueves pasado me llamó Susana, la del tercero. No me llamó para pedirme plata, me llamó para pedirme la planilla. Me dijo una frase que me quedó dando vueltas: “Gustavo, yo ya sabía el número antes que lo publique el INDEC”. Y tenía razón. Cuando el organismo difundió que la pobreza llegó al 32,3% en el primer semestre de 2026 y la indigencia al 7,5%, según publicó Clarín con el dato oficial, Susana no se sorprendió. Ella lo venía midiendo en el changuito del súper desde marzo.
Mirá, yo no soy economista, ya lo sabés. Mi autoridad no es un diploma, son veinte años de anotar todo en un cuaderno Gloria y ayudar a vecinos a salir de la rueda de las tarjetas. Pero cuando un dato oficial confirma lo que la gente ya siente en el bolsillo, hay que parar la pelota y leerlo con calma. Sin susto. Con orden.
Qué dice exactamente el INDEC y qué no dice
El dato es duro y es sagrado: pobreza 32,3%, indigencia 7,5% en el primer semestre de 2026. Lo difundió el INDEC y lo replicó Clarín en su sección de economía. Tres de cada diez argentinos están por debajo de la línea de pobreza. Casi uno de cada trece no cubre ni la canasta básica de alimentos.
Lo que el número NO te dice es cómo llegaste ahí. Y ahí es donde yo quiero meter la cuchara. Porque la pobreza no es solo un problema de ingresos, es un problema de inflación que corre más rápido que los sueldos. El propio Clarín lo marca: el rebrote inflacionario empujó el indicador hacia arriba respecto de mediciones previas. Traducido a la cocina: la plata entra igual, pero rinde menos.
Perón lo dijo mil veces y lo sigo sosteniendo: la economía o la controla el Estado o la controlan los consorcios. Cuando el trabajador pierde poder de compra, no hay mercado interno. Y sin mercado interno, el país no arranca. Eso no es opinión mía nomás, es la doctrina que me enseñó mi viejo y que yo le paso a quien me escucha.
El error que veo todos los días en la cocina
Cuando el número sube, la reacción típica es la negación. “A mí no me pasa”. Y después viene la parálisis: “total, para qué voy a anotar si igual no alcanza”. Ese es el error más caro que existe. No anotar cuando estás ajustado es como manejar de noche con las luces apagadas.
El Beto, mi compañero de laburo, vivía así. Pagaba el mínimo de la tarjeta convencido de que era lo normal. Un día le armé la planilla en una servilleta del bar y se dio cuenta de que estaba pagando más de intereses que de comida. Hoy no debe nada y me jode que ahora el ordenado es él.
Lo que aprendí en carne propia, cuando a los treinta tenía tres tarjetas y un descubierto que no entendía, es que la vergüenza de mirar los números dura una noche. El alivio dura años. Esa noche me senté en la cocina, agarré el cuaderno y anoté todo lo que debía y todo lo que entraba. Tardé dos años en salir, centavo a centavo. Pero salí.
El método que uso cuando el número aprieta
Cuando la pobreza INDEC sube, no hay magia. Hay orden. Y el orden se construye con pasos chicos. Te dejo el que uso yo y el que le enseño a quien me pide ayuda:
Paso 1: separá antes de gastar. Primero lo fijo (alquiler, servicios, transporte), después el guardado (aunque sea poco), y recién después lo de gustos. Nunca al revés. Si esperás a ver qué sobra, nunca sobra nada.
Paso 2: armá el fondo de emergencia antes que cualquier otra cosa. Tres a seis meses de gastos, en algo que puedas tocar rápido. No es inversión, es colchón. Cuando se te rompe la heladera, ese fondo es la diferencia entre resolverlo y endeudarte.
Paso 3: revisá los tickets del mes. Yo los guardo en una latita de dulce de membrillo y a fin de mes los cargo. Ahí aparecen los gastos hormiga que no ves: el delivery, la suscripción que no usás, la cuota que ya terminó y seguís pagando.
Paso 4: dormí las compras grandes. Ninguna decisión importante se toma el mismo día. Si al otro día sigue teniendo sentido y entra en la planilla, se compra. Si no, se archiva.
Paso 5: no te endeudes para pagar deuda. Ese es el pozo sin fondo. Mi cuñado lo hizo durante años y con él aprendí que sin cambiar la cabeza no alcanza ninguna planilla.
Si estás en la rueda de las tarjetas, te dejo algo que escribí hace poco sobre el tope de tasas del BCRA y cómo zafar de la rueda. Y si querés entender cómo se mide la pobreza con la canasta, lo expliqué acá: canasta básica y pobreza INDEC, traducido a tu cocina.
La mirada de Eva y la mía
Eva Perón decía que donde existe una necesidad nace un derecho. Y yo lo tomo como termómetro moral, no como consigna. Cuando el 32,3% de la gente no cubre lo básico, no estamos hablando de un número, estamos hablando de derechos que no se están garantizando. Eso no es opinión económica, es una posición ética.
Ahora, de ahí a que yo te diga que la solución es esperar que alguien te la resuelva, hay un trecho. La ayuda del Estado es necesaria y la defiendo. Pero mientras tanto, vos y yo tenemos que ordenar lo que está en nuestras manos. No porque sea justo, sino porque es lo que nos permite dormir a fin de mes.
Tabla de impacto real
| PARA QUIÉN ES ESTO | QUÉ TENÉS QUE HACER |
|---|---|
| Trabajador con sueldo fijo Cobra todos los meses y siente que no le alcanza |
Anotá todo lo que entra y sale durante 30 días. Sin excepción. Al final del mes vas a ver dónde se va la plata que no ves. |
| Jubilado o pensionado Ingreso fijo que corre atrás de los precios |
Separa el gasto de alimentos y servicios en dos sobres o dos cuentas. Lo que no entra en el sobre, no se toca. |
| Monotributista o changarín Ingreso variable, sin recibo fijo |
Calculá tu promedio de ingresos de los últimos tres meses y presupuestá sobre el mes más bajo, no sobre el mejor. |
| Familia con hijos Gastos que crecen con los chicos |
Revisá la canasta de crianza del INDEC para saber cuánto cuesta criar un hijo hoy y ajustá tu presupuesto a ese número. |
Preguntas que me hacen siempre
¿La pobreza INDEC mide lo mismo que yo siento en el bolsillo?
No exactamente. El INDEC mide ingresos contra una canasta. Vos sentís el día a día. Pero cuando el número sube, casi siempre coincide con lo que la gente ya percibe en el súper.
¿Qué diferencia hay entre pobreza e indigencia?
La pobreza es no cubrir la canasta total (alimentos, servicios, transporte, vivienda). La indigencia es no cubrir ni la canasta básica de alimentos. El INDEC informó 32,3% de pobreza y 7,5% de indigencia para el primer semestre de 2026.
¿Sirve de algo anotar los gastos si igual no me alcanza?
Sirve más que nunca. Cuando la plata es poca, cada peso mal asignado duele el doble. Anotar no te da más plata, te da control. Y el control es lo que te saca de la parálisis.
¿Por dónde empiezo si nunca llevé un presupuesto?
Por lo más simple: un cuaderno y un lápiz. Anotá todo lo que entra y todo lo que sale durante una semana. No busques la app perfecta, buscá el hábito. La herramienta viene después.
¿El fondo de emergencia es lo mismo que ahorrar para invertir?
No. El fondo de emergencia es plata que podés tocar rápido para imprevistos. Va antes que cualquier inversión. Recién cuando tenés tres a seis meses de gastos guardados, mirás otras opciones.
¿Qué hago si ya estoy endeudado y no puedo ahorrar nada?
Primero ordená la deuda: anotá cuánto debés, a quién y a qué tasa. Después atacá la más cara. Y no pidas un préstamo para pagar otro préstamo. Eso nunca termina bien.
Un paso para esta semana
No te pido que cambies tu vida hoy. Te pido una cosa concreta: esta semana, sentate veinte minutos con un papel y anotá todo lo que entra y todo lo que sale en tu casa. Sin juzgarte. Solo mirar. Como hacía mi vieja, la Tota, con sus sobres de papel madera: la plata se cuida sola si la mirás todos los días.
El número del INDEC es grande y duele. Pero vos no gobernás el país, gobernás tu cocina. Y ahí, con orden, se empieza.
Esto es educación financiera para ordenarte, no asesoramiento personalizado; tus números y tu realidad los ves vos.

Ahorro y presupuesto. Salió de deudas con método y planilla. Educación financiera, no asesoramiento.
Más sobre Gustavo Pereda

Gustavo Pereda tiene 48 años y vive en Villa Crespo. No es economista ni contador: su escuela fueron tres tarjetas en rojo de las que salió a fuerza de planilla y método, peso por peso, en dos años. Hace veinte años ordena la economía de su casa —y la de medio barrio— con la idea que le enseñó su vieja, la Tota, con sobres de papel madera: "la plata se cuida sola si la mirás todos los días". Escribe sobre ahorro, presupuesto y salir de deudas sin vender humo: no promete riquezas, promete orden. Mira la economía desde el laburo y la producción, con los datos siempre por delante de la opinión. (Hace educación financiera, no asesoramiento personalizado; no es asesor matriculado. Columnista de FinanzasLatam, con asistencia de IA.)
Comunidad FinanzasLatam 📈
Sumate a nuestra comunidad en Telegram: tips de ahorro, estrategias de inversión y la motivación para mejorar tus finanzas. Gratis.
Unirme a FinanzasLatamBiblioteca Premium del Emprendedor
Recursos, plantillas y guías para multiplicar tu dinero. Todo lo que necesitás para tomar el control de tus finanzas.
Quiero acceder a la Biblioteca →